

О чем этот курс
Зачем этот курс
Этот курс создан для людей, которым сложно контролировать расходы и регулярно откладывать деньги. Вместо советов в духе «просто меньше трать», вы получите пошаговую систему: от выбора удобного инструмента до реального трёхмесячного бюджета с резервом на нерегулярные траты и понятными правилами еженедельной проверки.
Вы научитесь фиксировать доходы и расходы, настраивать категории и лимиты, различать обязательные и переменные платежи, планировать нерегулярные покупки и подписки, использовать метод конвертов и бюджет с нулевой базой, а также автоматизировать учёт. Итогом станет персональный план на 3 месяца, связанный с вашей финансовой целью.

Как вы будете учиться
- Короткие прикладные модули с упражнениями, шаблонами и мини‑тестами.
- Реалистичные примеры: бюджет при фиксированном доходе и при нерегулярном доходе.
- Еженедельные «пятнадцатиминутки» проверки и ежемесячный обзор по системе «план‑факт».
Варианты ведения бюджета: сравнение подходов

- Таблица (Google Sheets/Excel):
- Плюсы: гибкость, прозрачные формулы, легко кастомизировать категории и отчёты, не привязано к банку.
- Минусы: нужно заносить данные/настроить импорт, легко «сломать» формулы, требует минимальных знаний таблиц.
- Банковское приложение/агрегатор:
- Плюсы: автоматический импорт транзакций, пуш‑напоминания, аналитика по категориям, цели/копилки.
- Минусы: нет полной гибкости, возможны ошибки автокатегоризации, неполный охват наличных трат и внешних кошельков.
- Вручную (ежедневник + конверты):
- Плюсы: помогает «чувствовать» деньги, отлично для начального контроля переменных расходов, можно офлайн.
- Минусы: выше трудозатраты и риск пропусков, меньше агрегированной аналитики.
Как устроен денежный поток
Схема ниже покажет путь денег: доходы → счета/кошельки → категории/конверты → расходы и накопления → ежемесячный обзор. Это поможет увидеть, где «утекают» средства и какие лимиты критичны.
flowchart TB
  %% Подгруппа: Доходы
  subgraph Доходы
    I1["Фиксированные"]
    I2["Нерегулярные"]
  end

  %% Подгруппа: Счета/Кошельки
  subgraph Счета/Кошельки
    A1["Банк"]
    A2["Наличные"]
  end

  %% Подгруппа: Распределение
  subgraph Распределение
    R0["Распределение"]
    R1["Обязательные"]
    R2["Переменные"]
    R3["Фонды/Цели"]
  end

  EXP["Расходы/Сбережения"]
  W["Еженедельный обзор"]
  M["Месячный план-факт"]
  C["Корректировка лимитов"]

  %% Потоки денег
  I1 --|на карту|--> A1
  I1 --|наличными|--> A2
  I2 --|на карту|--> A1
  I2 --|наличными|--> A2

  A1 -->|бюджетирование| R0
  A2 -->|бюджетирование| R0

  R0 -->|оплата| R1
  R0 -->|покупки| R2
  R0 -->|накопления| R3

  R1 -->|оплата счетов| EXP
  R2 -->|ежедневные траты| EXP
  R3 -->|сбережения| EXP

  EXP -->|контроль| W -->|сверка| M -->|обновить| C
  C -->|применить| R0
План‑факт и циклы обзора
Регулярные короткие проверки делают систему устойчивой: планируете лимиты на месяц, еженедельно корректируете, в конце месяца подводите итоги и обновляете план. Это не про жёсткую экономию, а про осознанность и приоритеты.
flowchart TB
    P["Plan
Категории и лимиты"]
    D["Do
Ввод/импорт трат"]
    C["Check
Еженед. обзор
план‑факт"]
    A["Act
Корректировка
лимитов/правил"]

    P --> D --> C --> A --> P

    style P fill:blue,color:white,stroke:black
    style D fill:green,color:white,stroke:black
    style C fill:orange,color:black,stroke:black
    style A fill:red,color:white,stroke:black
Нерегулярные расходы и фонды
«Тонкие» места бюджета — редкие, но крупные траты: страховка, медицина, отпуск, техобслуживание авто. Их удобно покрывать «тонущими фондами» (sinking funds): каждый месяц понемногу откладываете на ожидаемые цели.
pie showData
    title Фонды: ежемесячное распределение
    "Подушка" : 40
    "Отпуск" : 25
    "Подарки" : 15
    "Медицина" : 10
    "Техобслуживание" : 10
Кому подойдёт
- Новичкам, которые ни разу не вели бюджет или бросали через неделю.
- Тем, у кого доход фиксированный или плавающий (фриланс/смены/премии).
- Парам и семьям, которые хотят общие правила и прозрачность.
Содержание модулей
1. Выбор системы учёта: таблица, банк или вручную?
Цель: выбрать стартовый инструмент, с которым вам будет проще всего начать уже сегодня.
- Что разберём: критерии выбора, стартовые настройки, как не застрять в перфекционизме.
- Упражнение: определите свой стиль учёта (3 вопроса) и выберите инструмент на месяц‑тест.
- Шаблон/таблица:
Инструмент,Почему выбираю,Когда буду вводить траты,Как буду напоминать себе
Таблица/Банк/Вручную,,ежедневно/через день/раз в неделю,будильник/виджет/чек-лист
- Вопросы для самопроверки: хватит ли мне сил на ручной ввод? нужны ли мне автокатегории? где чаще трачу — наличные/безнал?
- Мини‑тест (пример): 1) Что главное при выборе инструмента? 2) Что делать, если пропустили несколько дней учёта? 3) Как снизить барьер на ввод трат?
2. Доходы и расходы: фиксация и категории
Цель: настроить перечень доходов и расходов и правила детализации.
- Что разберём: источники дохода (фикс/нерегулярные), базовый набор категорий, уровни детализации и теги.
- Правило 80/20: держите 8–12 основных категорий, детализацию — в подкатегориях/комментариях.
- Упражнение: составьте список доходов и 10–12 категорий расходов.
- Шаблон/таблица:
Дата,Тип,Категория,Подкатегория,Сумма,Комментарий
2026-09-01,Доход,Зарплата,,90000,аванс/оклад
2026-09-01,Расход,Продукты,Супермаркет,1500,ужин
- Вопросы для самопроверки: не делаю ли категорий слишком много? понимаю ли я, что такое «прочее» и сколько на него уходит?
- Мини‑тест: 1) Сколько оптимально основных категорий? 2) Как пометить разовые траты? 3) Что делать с кэшбэком/баллами?
3. Обязательные, переменные и лимиты по категориям
Цель: разделить базовые обязательства и управляемые расходы, назначить реалистичные лимиты.
- Что разберём: обязательные (аренда, кредиты, связь, коммунальные), переменные (еда вне дома, развлечения), буфер и «прочее».
- Упражнение: отметьте в своих тратах, что вы бы не могли сократить за неделю, и что можно.
- Шаблон/таблица:
Категория,Тип (обяз/перем),План,Факт,Отклонение,Комментарий
Аренда,обяз,30000,30000,0,
Продукты,перем,18000,19500,-1500,перекос в конце месяца
- Вопросы для самопроверки: какие 2–3 переменные категории дают 80% перерасхода? есть ли лимит на «прочее»?
- Мини‑тест: 1) Что такое лимит категории? 2) Нужен ли лимит на обязательные траты? 3) Зачем буфер?
4. Нерегулярные расходы и календарь платежей
Цель: предусмотреть редкие траты с помощью «тонущих фондов» и календаря.
- Что разберём: ежегодные/квартальные платежи, отпуска, подарки, медицина, техобслуживание.
- Упражнение: перечислите 8–10 нерегулярных расходов и расчитайте ежемесячный взнос в фонды.
- Шаблон/таблица:
Фонд,Годовая цель,Когда нужно,Месячный взнос,Баланс
Страховка авто,12000,апрель,1000,3000
Подарки,18000,равномерно,1500,0
- Календарь платежей:
Дата,Событие,Сумма,Статус,Комментарий
10-е,Мобильная связь,600,запланировано,автосписание
25-е,Коммуналка,4500,ожидается,счёт в ЛК
- Вопросы для самопроверки: покрыт ли ближайший крупный платёж? хватает ли подушки в фондах?
- Мини‑тест: 1) Что такое «тонущий фонд»? 2) Как рассчитать месячный взнос? 3) Зачем календарь?
5. План‑факт и еженедельные/ежемесячные обзоры
Цель: наладить регулярные короткие проверки и корректировки.
- Что разберём: цикл PDCA для бюджета, «перекладывание» между конвертами, закрытие месяца.
- Упражнение: запланируйте 4 еженедельных проверки по 15 минут и один месячный обзор по чек‑листу.
- Чек‑лист еженедельно:
Шаг,Да/Нет,Комментарий
Все траты внесены?,,
Перерасходы отмечены?,,
Решения приняты (сократить/переложить)?,,
- Вопросы для самопроверки: когда я проведу следующую проверку? где чаще всего «проваливаюсь»?
- Мини‑тест: 1) Что делать при перерасходе в категории? 2) Какую периодичность обзоров выбрать? 3) Что такое план‑факт?
6. Методы: конверты и бюджет с нулевой базой
Цель: выбрать метод распределения денег, подходящий вашему стилю.

- Метод конвертов: физические/цифровые «карманы» с лимитами. Отлично работает для переменных трат.
- Нулевая база: каждый рубль получает задачу (расход/цель/резерв). Прозрачность и приоритеты.
- Упражнение: назначьте конверты минимум для 3 переменных категорий; составьте нулевой план на следующий месяц.
- Шаблон/таблица:
Категория/Конверт,План (₽),Факт (₽),Остаток (₽)
Продукты,18000,17000,1000
Кафе,4000,5200,-1200
- Вопросы для самопроверки: где метод конвертов неудобен? как нулевая база помогает с приоритетами?
- Мини‑тест: 1) Что делать с «лишними» деньгами в нулевом бюджете? 2) Как работать с наличными по конвертам? 3) Что делать при пустом конверте?
7. Пример бюджета при фиксированном доходе
Пример: зарплата 90 000 ₽/мес (на руки). Цель — отложить 10 000 ₽ на подушку и 5 000 ₽ на отпуск, при этом не «режа» питание.
- План месяца (упрощённо): аренда 30 000; ЖКХ 5 000; связь 600; транспорт 3 500; продукты 18 000; кафе 4 000; здоровье 2 000; развлечения 3 000; одежда 2 000; прочее 2 400; фонды: подушка 10 000, отпуск 5 000; остаток/буфер 4 500.
- Упражнение: адаптируйте цифры под свой город и цены, установите 2–3 лимита‑стопа.
- Шаблон план‑факт:
Категория,План,Факт,Отклонение,Решение
Продукты,18000,19250,-1250,переложить 1250 из «кафе»
- Вопросы для самопроверки: реалистичен ли план по продуктам? где взять буфер при перерасходе?
- Мини‑тест: 1) Сколько фондов заложено? 2) Как закрыть -1250 по продуктам? 3) Что делать с остатком месяца?
8. Пример бюджета при нерегулярном доходе
Пример: фрилансер. Поступления колеблются 70–170 тыс. ₽. Стратегия: базовый «оклад» = 60% от среднего за 3 мес; проценты на налоги/цели.
- Расчёт: среднее за 3 мес = 120 000 → базовый «оклад» 72 000. Распределение любого поступления: 20% налоги, 10% подушка, 10% цели, остаток на расходы.
- Упражнение: посчитайте свой базовый «оклад» и проценты распределения.
- Шаблон распределения платежа:
Поступление,Сумма,Налоги 20%,Подушка 10%,Цели 10%,На расходы
Счёт #154,100000,20000,10000,10000,60000
- Вопросы для самопроверки: что делать в «плохой» месяц? нужен ли резерв 1–2 «оклада»?
- Мини‑тест: 1) Как посчитать базовый «оклад»? 2) Зачем процентное распределение? 3) Какой первый приоритет при недостаче?
9. Совместный семейный бюджет
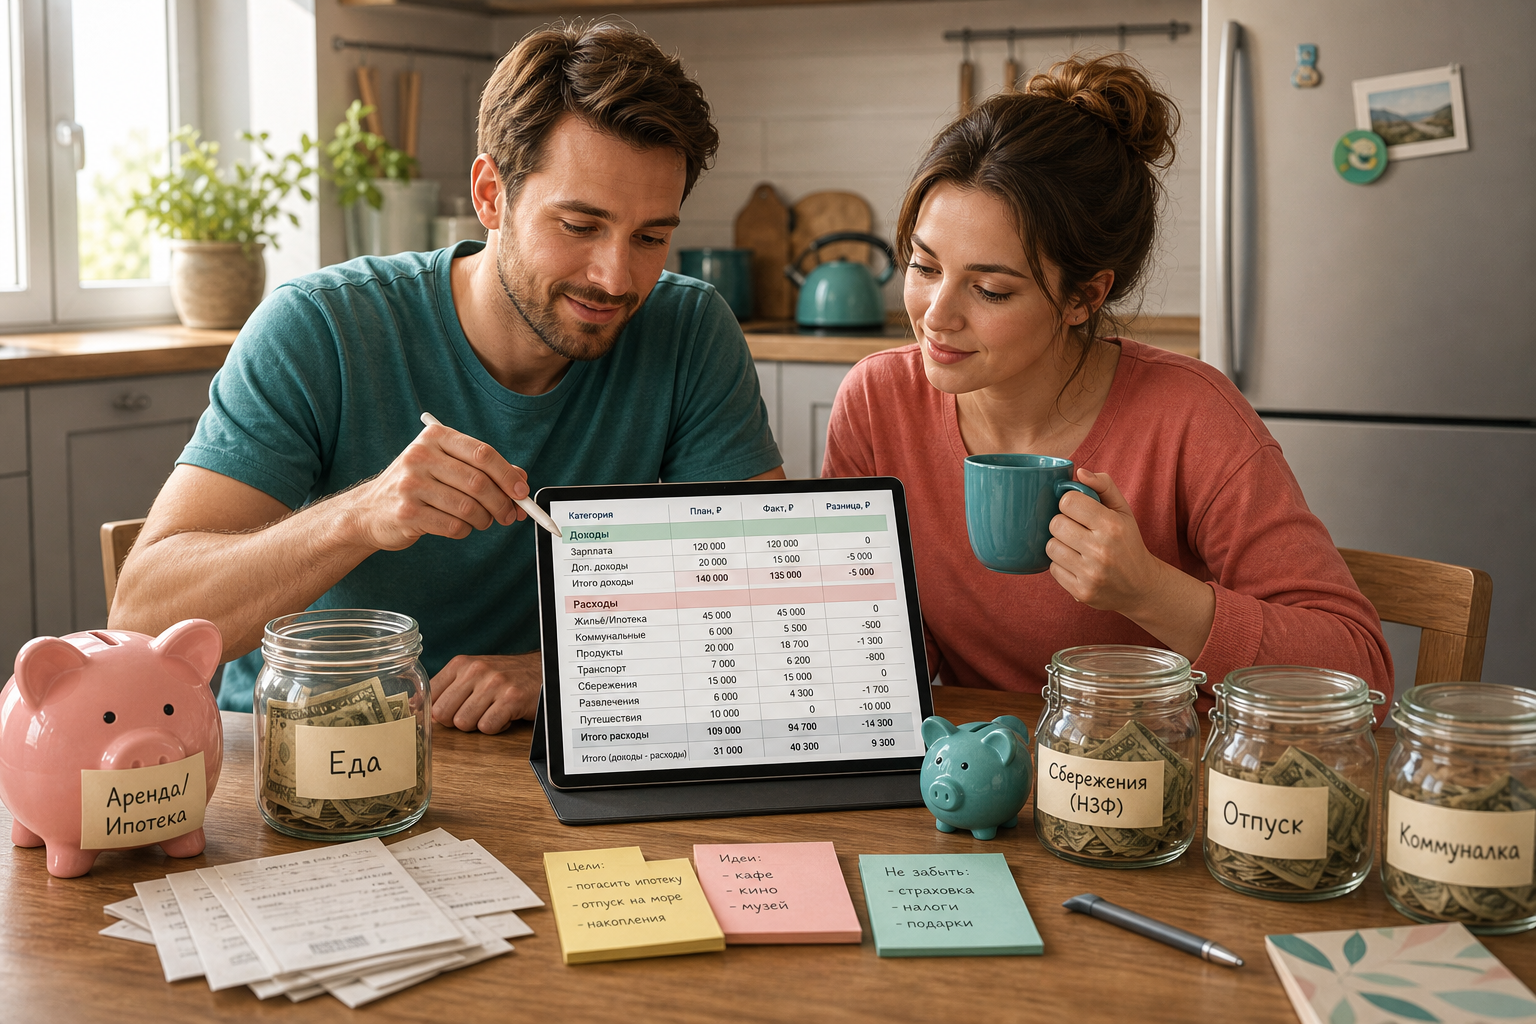
- Модели: общий котёл, пропорциональные взносы, общие обязательные + личные «карманные».
- Правила: роли и зоны ответственности, лимиты без согласования, безопасное слово при перерасходе.
- Инструменты: общая таблица с доступом/отдельные копилки в банке, общие календари платежей.
- Упражнение: выберите модель, установите правила на месяц и лимиты «без согласования».
- Шаблон правил:
Правило,Ответственный,Комментарий
Коммуналка до 25-го,Алина,автоплатёж
Покупки > 5000 согласуем,Оба,в чате
- Вопросы для самопроверки: прозрачны ли правила? как решаем споры?
- Мини‑тест: 1) Чем «пропорциональная модель» отличается от «общего котла»? 2) Что фиксировать в правилах? 3) Как делить нерегулярные траты?
10. Автоматизация учёта и лайфхаки
- Импорт транзакций, автокатегоризация по правилам (ключевые слова, МСС), напоминания, интеграции с копилками и календарями.
- Лайфхаки: округление в копилку, «правило двух дней» для незапланированных покупок, виджеты для быстрого ввода.
- Упражнение: настройте одно автоматическое правило и одно напоминание.
- Шаблон правил категоризации:
Условие,Категория,Пример
"Магнит" в описании,Продукты,Покупка #123 Магнит
- Вопросы для самопроверки: где автокатегории чаще ошибаются? как это отследить?
- Мини‑тест: 1) Зачем правила категоризации? 2) Что делать с наличными расходами при автоимпорте? 3) Как избежать двойного учёта?
11. Финансовые цели и их приоритизация
- SMART‑цели, горизонты (1–3–12 мес), связь с бюджетом и фондами.
- Упражнение: сформулируйте 1 цель на 3 месяца и привяжите к категориям/фондам.
- Шаблон целей:
Цель,Сумма,Срок,Месячный взнос,Категория/Фонд
Подушка безопасности,30000,3 мес,10000,Фонд «Подушка»
- Вопросы для самопроверки: на что я говорю «да»/«нет» в этом квартале?
- Мини‑тест: 1) Как цель попадает в бюджет? 2) Для чего сроки? 3) Что делать при конфликте целей?
12. Итоговый проект: ваш бюджет на 3 месяца
Результат: персональный бюджет на 3 месяца с резервом на нерегулярные расходы, лимитами, финансовой целью и регламентом еженедельной проверки.
- Что сдать: 1) план‑факт за 1 месяц; 2) план на 2 последующих; 3) список фондов и календарь платежей; 4) регламент проверок (еженедельно 15 мин, ежемесячно 30–45 мин).
- Чек‑лист проекта:
Элемент,Готово (Да/Нет)
План бюджета 3 мес,
Фонды (цели/взносы),
Календарь платежей,
Лимиты категорий,
Регламент проверок,
- Критерии: реалистичность планов, учёт нерегулярных трат, соблюдение лимитов, связь с целью.
Что вы унесёте с собой
- Рабочую систему учёта, удобную лично вам.
- Понимание структуры денег и «узких мест» ваших расходов.
- Привычку еженедельных мини‑обзоров и ежемесячного план‑факта.
Оглавление
-
 Зачем фиксировать деньги и что именно записывать

-
 Мини‑тест: что фиксировать и как
-
Три системы учёта: таблица, банк или вручную
-
 Подберите инструмент под сценарий
-
Категории и детализация: обязательные, переменные и нерегулярные
-
 Проверка: какие это расходы?
-
План‑факт, лимиты, конверты и бюджет с нулевой базой в разных системах
-
 Мини‑упражнение: посчитайте план‑факт и лимиты
-
Совместный семейный бюджет, автоматизация и ежемесячный обзор
-
 Домашнее задание: выберите и настройте систему на неделю
-
Доходы и расходы: фиксация и категории
-
Обязательные, переменные и лимиты по категориям
-
Нерегулярные расходы и календарь платежей
-
План‑факт и еженедельные/ежемесячные обзоры
-
Методы: конверты и бюджет с нулевой базой
-
Пример бюджета при фиксированном доходе
-
Пример бюджета при нерегулярном доходе
-
Совместный семейный бюджет
-
Автоматизация учёта и лайфхаки
-
Финансовые цели и их приоритизация
-
Итоговый проект: ваш бюджет на 3 месяца
-
 Сертификат

Похожие курсы
Другие курсы по близким темам